공급가액, 공급대가… 내 가격표엔 뭘 써야 해요?
부가가치세5분이면 읽어요
한 줄 답
공급가액은 부가세를 뺀 금액, 공급대가는 부가세를 넣은 금액이에요.
손님에게 보이는 가격은 공급대가로, 사업자끼리 주고받는 세금계산서는 공급가액과 부가세를 따로 적어요.
이런 분이 읽으면 좋아요
- 메뉴판이나 상품 가격을 처음 정하는 분
- 견적서에 "VAT 별도"를 써야 하는지 고민인 분
- 간이과세자인데 "공급대가 기준"이라는 말이 자꾸 나와서 헷갈리는 분
한눈에 보기
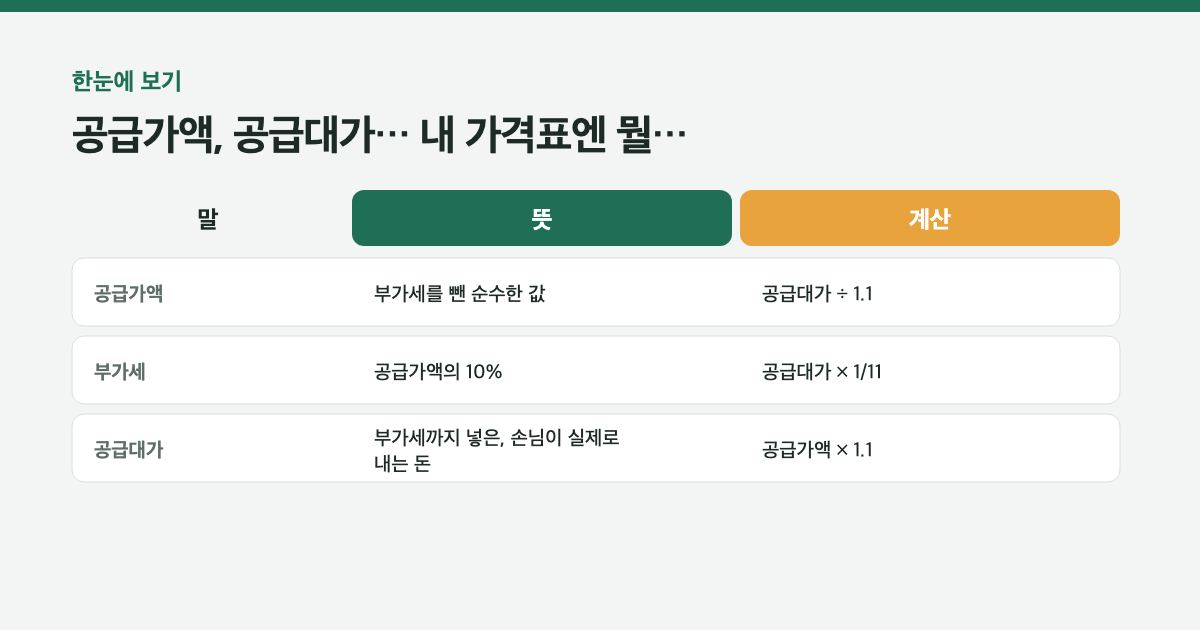
공급가액
뜻 · 부가세를 뺀 순수한 값
계산 · 공급대가 ÷ 1.1
예(아메리카노) · 4,091원
부가세
뜻 · 공급가액의 10%
계산 · 공급대가 × 1/11
예(아메리카노) · 409원
공급대가
뜻 · 부가세까지 넣은, 손님이 실제로 내는 돈
계산 · 공급가액 × 1.1
예(아메리카노) · 4,500원
부가세는 사장님 돈이 아니에요.
손님에게 받아 뒀다가 나라에 내는 돈이에요.
그래서 "내 매출"을 셀 때는 공급가액으로, "손님이 낸 돈"을 셀 때는 공급대가로 봐요.
어디에 어떤 숫자를 쓰나요
| 쓰는 곳 | 어떤 숫자 |
| 메뉴판, 가격표, 온라인 상품 가격 | 공급대가 (부가세 포함) |
| 사업자에게 주는 견적서 | 공급가액 + "부가세 별도" 표시 |
| 세금계산서 | 공급가액과 세액을 따로 적어요 |
| 일반과세자 부가세 신고서 | 공급가액 |
| 간이과세자 부가세 신고서 | 공급대가 |
| 간이과세 기준(연 1억 400만 원) | 공급대가 |
| 간이과세자 세금계산서 발급 기준(연 4,800만 원) | 공급대가 |
| 개인사업자 전자세금계산서 의무 기준(연 8천만 원) | 공급가액(과세+면세) |
| 신용카드 매출세액공제 | 카드로 받은 금액(부가세 포함) × 1.3% |
준비물
- 계산기 하나면 돼요. 공급대가에서 1.1을 나누면 공급가액이에요.
따라 하기: 가격표 만들기
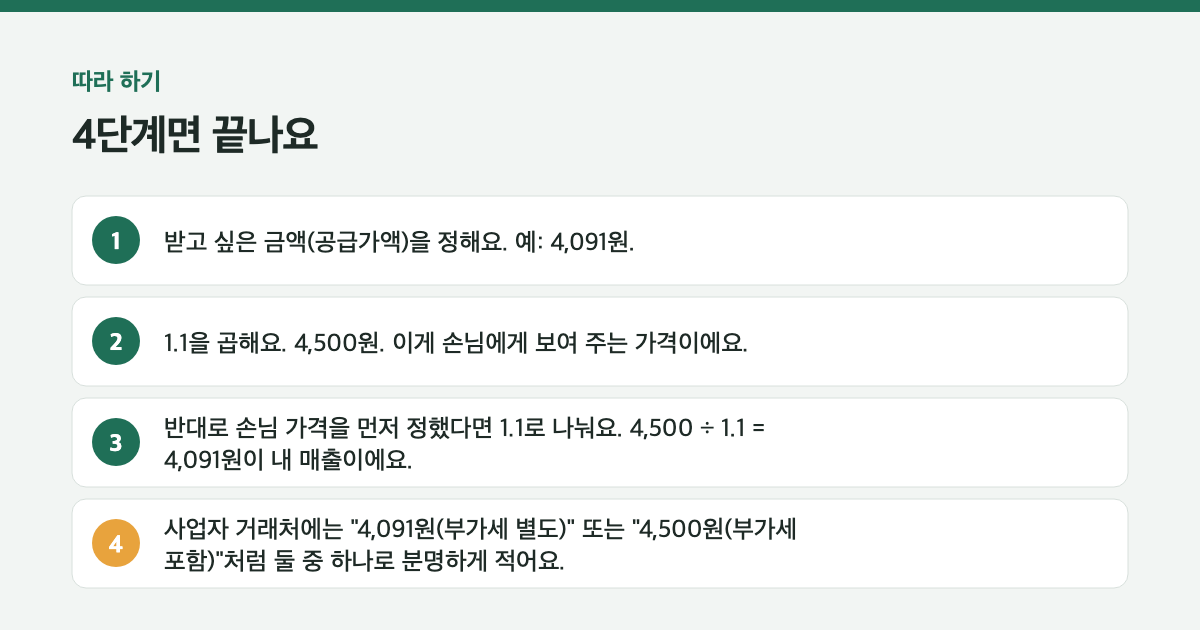
- 받고 싶은 금액(공급가액)을 정해요. 예: 4,091원.
- 1.1을 곱해요. 4,500원. 이게 손님에게 보여 주는 가격이에요.
- 반대로 손님 가격을 먼저 정했다면 1.1로 나눠요.
4,500 ÷ 1.1 = 4,091원이 내 매출이에요. - 사업자 거래처에는 "4,091원(부가세 별도)" 또는 "4,500원(부가세 포함)"처럼 둘 중 하나로 분명하게 적어요.
간이과세자는 왜 공급대가로 계산하나요
간이과세자는 부가세를 따로 받지 않고 손님 돈 전체(공급대가)에 업종별 비율을 곱해서 세금을 내요.
간이과세자 부가세 = 공급대가 × 업종별 부가가치율 × 10%
| 업종 | 부가가치율 (2021년 7월 1일 이후) |
| 소매업, 음식점업 | 15% |
| 제조업, 농업·임업·어업 | 20% |
| 숙박업 | 25% |
| 건설업, 운수·창고업, 정보통신업, 그 밖의 서비스업 | 30% |
| 부동산임대업, 전문·과학·기술서비스업, 사업지원서비스업 등 | 40% |
예: 연 공급대가 6,000만 원인 카페(음식점업) → 6,000만 × 15% × 10% = 90만 원. 여기서 카드 매출세액공제 등을 빼면 실제 낼 돈은 더 줄어요.
자주 하는 실수
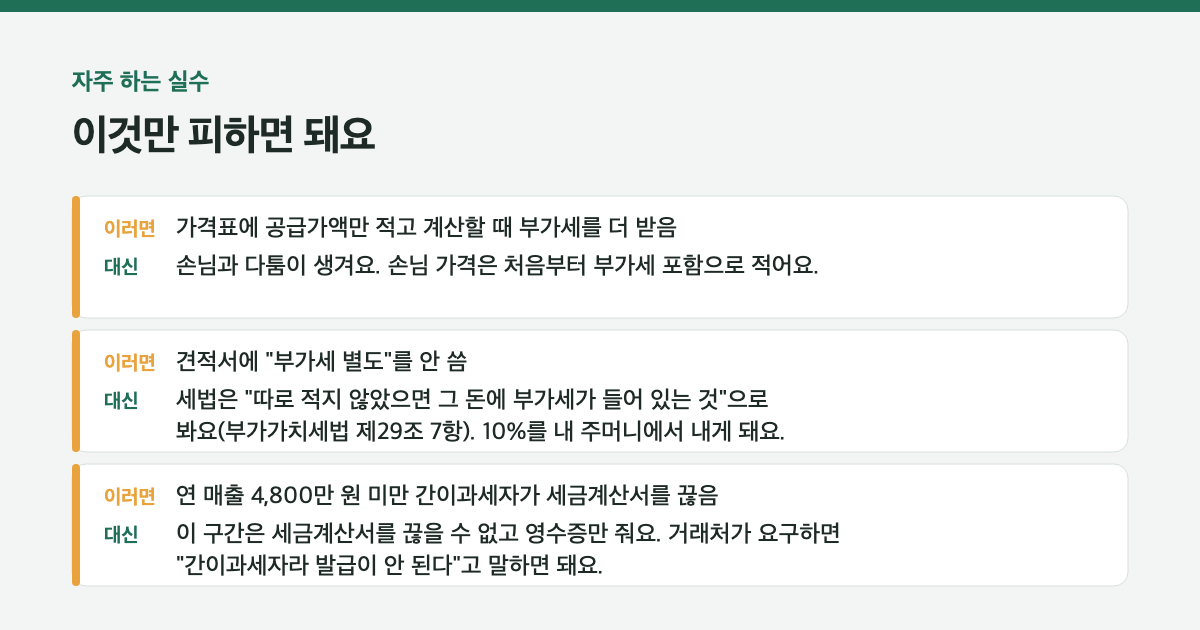
가격표에 공급가액만 적고 계산할 때 부가세를 더 받음
→ 손님과 다툼이 생겨요. 손님 가격은 처음부터 부가세 포함으로 적어요.
견적서에 "부가세 별도"를 안 씀
→ 세법은 "따로 적지 않았으면 그 돈에 부가세가 들어 있는 것"으로 봐요(부가가치세법 제29조 7항). 10%를 내 주머니에서 내게 돼요.
연 매출 4,800만 원 미만 간이과세자가 세금계산서를 끊음
→ 이 구간은 세금계산서를 끊을 수 없고 영수증만 줘요. 거래처가 요구하면 "간이과세자라 발급이 안 된다"고 말하면 돼요.
알아두면 좋은 것
- 신용카드·현금영수증으로 받은 매출은 부가세 포함 금액의 1.3%를 연 1,000만 원까지 부가세에서 빼 줘요(2026년 12월 31일까지). 2027년부터 공제율을 1.2%로 낮추는 개정안이 나와 있지만 아직 확정 아니에요.
- 간이과세 기준(연 1억 400만 원)을 넘으면 다음 해 7월부터 일반과세자가 돼요.
그때부터는 공급가액 기준으로 생각이 바뀌어요.
오늘의 한 장 요약
- 공급가액 = 부가세 뺀 값, 공급대가 = 부가세 넣은 값. 둘 사이는 1.1배.
- 손님에게는 공급대가, 사업자에게는 공급가액 + 부가세 별도.
- 간이과세 기준과 간이과세자 신고는 공급대가, 전자세금계산서 의무 기준은 공급가액.
근거
- 부가가치세법 제29조(과세표준), 제46조(신용카드 등 사용에 따른 세액공제), 제61조(간이과세 적용 범위), 제63조(간이과세자 납부세액)
- 부가가치세법 시행령 제111조(업종별 부가가치율)
- 국세청 부가가치세 세율 안내 (2026-10-22 확인)
함께 읽으면 좋은 글
일반과세자 → 간이과세자 전환 시 유리한 점 vs. 불리한 점은?
간이과세자로 전환될 때 부가가치세 납부세액을 미리 계산해볼 수 있나요?
도움이 필요하면
내 업종이 어느 부가가치율인지, 지금 간이가 유리한지 일반이 유리한지 모르겠으면 한경세무회계에 물어보세요.
작년 매출만 알려 주시면 계산해 드려요.