세금계산서는 언제까지 발급해야 하나요? (세금계산서 발급 의무, 기한) (2026년 기준)
증빙은 이렇게 챙겨요4분이면 읽어요
2026년 10월 기준으로 내용을 고쳤어요.
한 줄 답
거래한 달의 다음 달 10일까지 끊고, 전자로 끊었다면 다음 날까지 전송되게 하면 돼요.
이 날짜만 지키면 가산세 걱정은 없어요.
이런 분이 읽으면 좋아요
- 월말에 몰아서 세금계산서를 끊는 분
- "작년 매출이 늘어서 전자세금계산서 의무가 됐다"는 안내문을 받은 분
- 거래처가 세금계산서를 늦게 줘서 부가세를 돌려받을 수 있을지 걱정인 분
세금계산서란?
사업자끼리 거래할 때 주고받는 영수증이에요.
세법이 인정하는 대표 증빙이라서, 이 종이가 있어야 산 쪽은 부가세를 돌려받고 판 쪽은 매출을 증명해요.
- 부가세가 붙는 거래 → 세금계산서
- 부가세가 없는 면세 거래 → 계산서
종류만 다르고 끊는 시기와 방법은 같아요.
한눈에 보기: 누가 전자로 끊어야 하나요
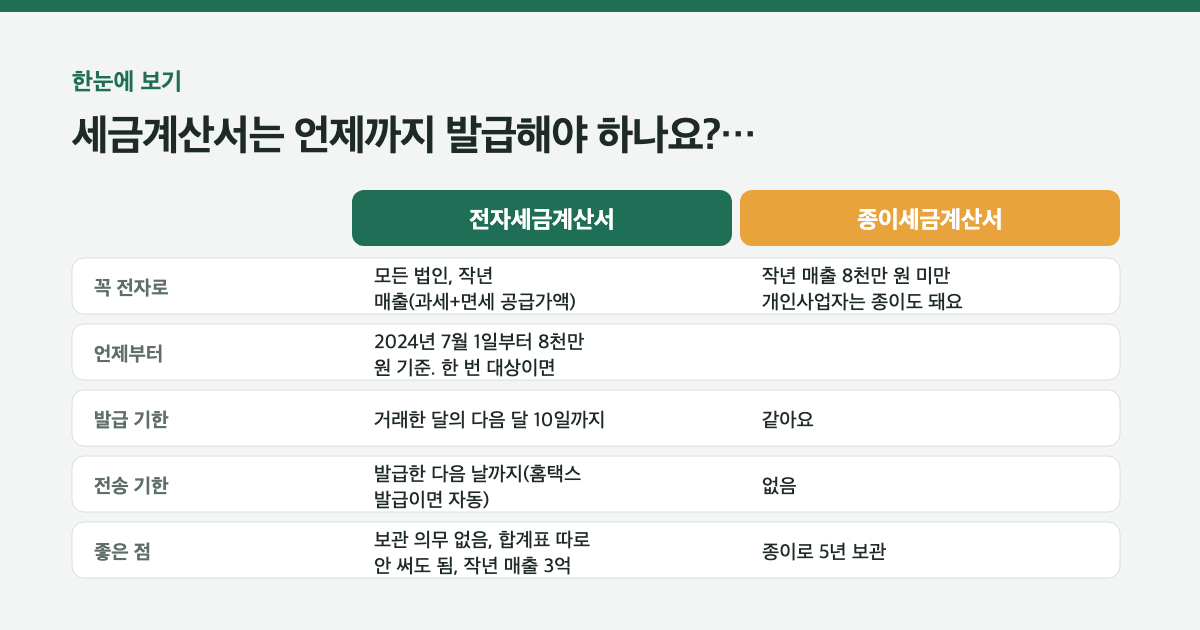
꼭 전자로
전자세금계산서 · 모든 법인, 작년 매출(과세+면세 공급가액) 8천만 원 이상 개인사업자
종이세금계산서 · 작년 매출 8천만 원 미만 개인사업자는 종이도 돼요
언제부터
전자세금계산서 · 2024년 7월 1일부터 8천만 원 기준. 한 번 대상이면 매출이 줄어도 계속
발급 기한
전자세금계산서 · 거래한 달의 다음 달 10일까지
종이세금계산서 · 같아요
전송 기한
전자세금계산서 · 발급한 다음 날까지(홈택스 발급이면 자동)
종이세금계산서 · 없음
좋은 점
전자세금계산서 · 보관 의무 없음, 합계표 따로 안 써도 됨, 작년 매출 3억 원 미만 개인은 건당 200원 세액공제(연 100만 원, 2027년 12월 31일까지)
종이세금계산서 · 종이로 5년 보관
8천만 원 미만 개인사업자가 전자로 끊는 건 자유예요. 종이로 끊어도 가산세는 없어요.
따라 하기: 기한 계산
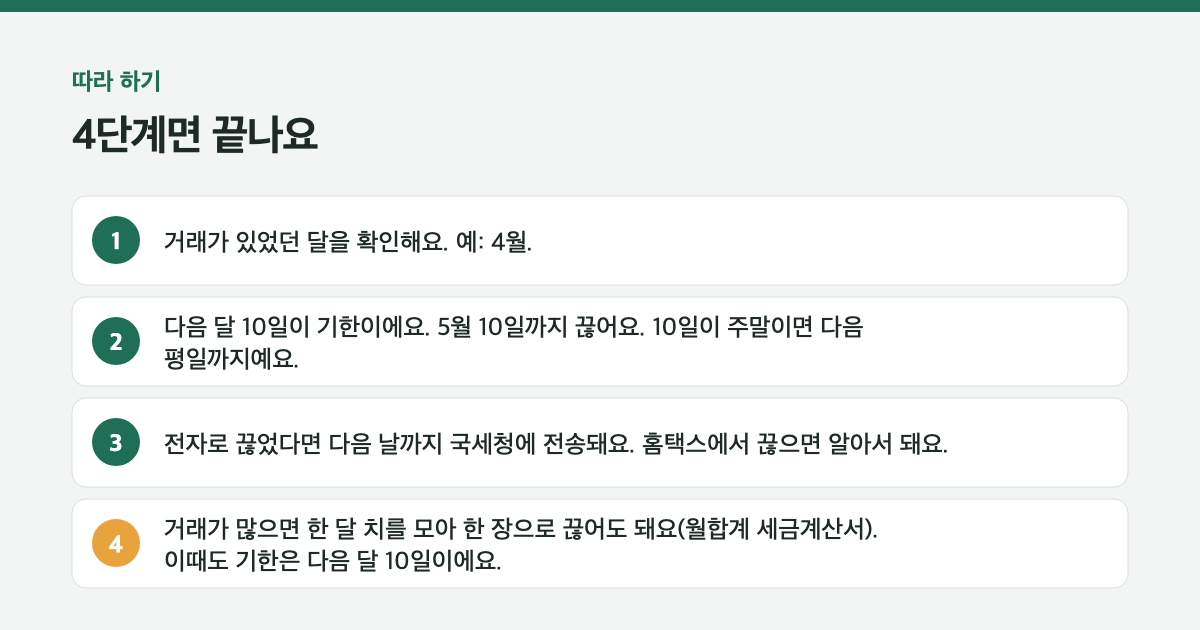
- 거래가 있었던 달을 확인해요. 예: 4월.
- 다음 달 10일이 기한이에요.
5월 10일까지 끊어요.
10일이 주말이면 다음 평일까지예요. - 전자로 끊었다면 다음 날까지 국세청에 전송돼요. 홈택스에서 끊으면 알아서 돼요.
- 거래가 많으면 한 달 치를 모아 한 장으로 끊어도 돼요(월합계 세금계산서). 이때도 기한은 다음 달 10일이에요.
늦으면 어떻게 되나요
다음 달 10일을 넘겼지만, 그 반기 확정신고기한(상반기분 7월 25일, 하반기분 다음 해 1월 25일)까지 끊음 = 지연발급
파는 쪽 · 공급가액의 1%
사는 쪽 · 부가세는 돌려받아요. 0.5% 가산세
확정신고기한까지도 안 끊음 = 미발급
파는 쪽 · 공급가액의 2%
사는 쪽 · 원칙은 공제 불가. 다만 확정신고기한 다음 날부터 1년 안에 받으면 돌려받을 수 있어요(0.5% 가산세)
전자 의무인데 종이로 끊음
파는 쪽 · 1%
사는 쪽 · 없음
전자로 끊었는데 확정신고기한까지 전송 안 됨
파는 쪽 · 미전송 0.5%, 늦게 전송 0.3%
사는 쪽 · 없음
예: 4월 거래를 5월 25일에 끊으면 지연발급이에요. 파는 쪽 1%, 사는 쪽 0.5%. 같은 거래를 7월 30일에 끊으면 미발급이라 파는 쪽 2%예요.
가산세는 위반 종류마다 5천만 원(중소기업이 아니면 1억 원)이 한도예요.
발급 가산세를 물면 전송 가산세는 따로 안 물어요.
자주 하는 실수
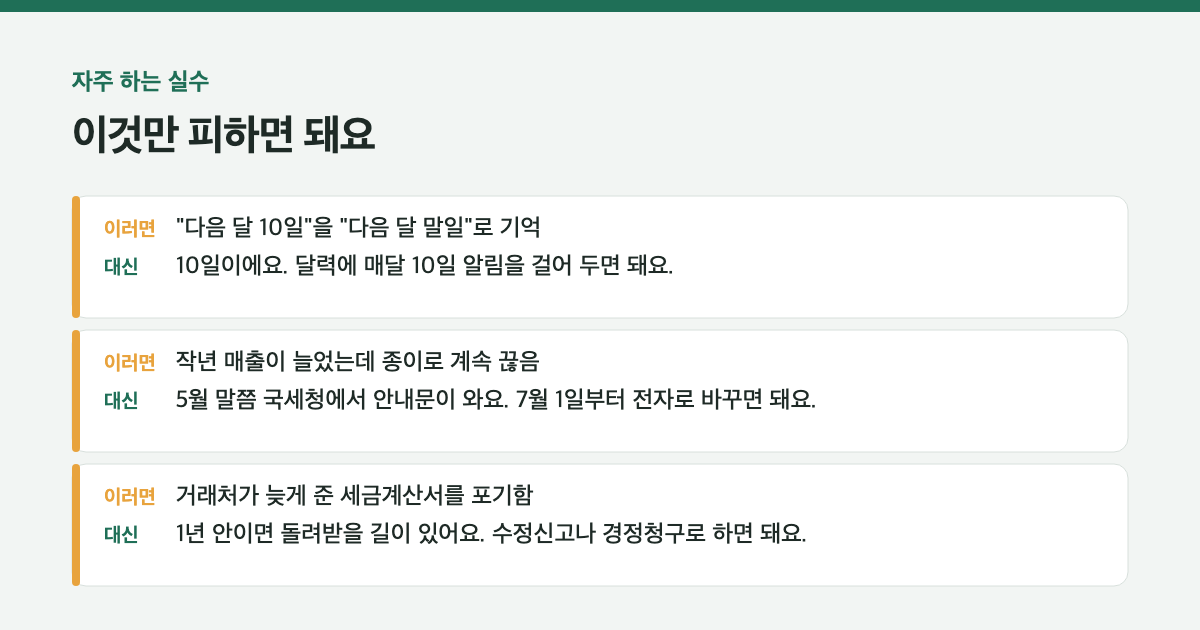
"다음 달 10일"을 "다음 달 말일"로 기억
→ 10일이에요. 달력에 매달 10일 알림을 걸어 두면 돼요.
작년 매출이 늘었는데 종이로 계속 끊음
→ 5월 말쯤 국세청에서 안내문이 와요. 7월 1일부터 전자로 바꾸면 돼요.
거래처가 늦게 준 세금계산서를 포기함
→ 1년 안이면 돌려받을 길이 있어요. 수정신고나 경정청구로 하면 돼요.
알아두면 좋은 것
- 전송은 '다음 날'이지만, 가산세는 확정신고기한까지 전송이 안 됐을 때 붙어요.
하루 늦었다고 바로 물지는 않아요. - 계산서(면세)도 기한과 가산세 구조가 같아요.
오늘의 한 장 요약
- 끊는 기한은 거래한 달의 다음 달 10일.
- 법인과 작년 매출 8천만 원 이상 개인은 전자로.
- 늦으면 1%, 아예 안 끊으면 2%. 사는 쪽은 1년 안이면 돌려받을 수 있어요.
근거
- 부가가치세법 제32조(세금계산서), 제34조(발급시기), 제39조(공제하지 아니하는 매입세액), 제47조(전자세금계산서 발급 세액공제), 제60조(가산세)
- 국세청 전자(세금)계산서 발급의무대상자 안내, 가산세 안내 (2026-10-22 확인)
함께 읽으면 좋은 글
수정세금계산서 발급 사유, 기한, 작성 방법이 궁금해요.
도움이 필요하면
이미 기한을 넘긴 거래가 있다면 혼자 고민하지 말고 한경세무회계에 물어보세요.
가산세를 줄이는 순서가 있어요.